HP&P Global Equity AK I (AK R): MTD +0,5% (+0,4%) | YTD +11,4% (+10,8%)
HP&P Global Alpha (Auflage 18.9.2025)
HP&P Europe Equity AK C (AK R): MTD +1,8% (+1,8%) | YTD +12,9% (+13,2%)
HP&P Stiftungsfonds: AK A (AK R): MTD +0,5% (+0,5%) | YTD +5,5% (+5,5%)
Aktien Südeuropa AK A: MTD +1,1% | YTD +12,8%
Der August war ein Monat der Gegensätze: einer auf den ersten Blick außergewöhnlich starken Berichtssaison stand eine zunehmend unsichere Zinslandschaft gegenüber.
Das Gewinnwachstum des S&P 500 im zweiten Quartal stieg gefühlt mit jeder Veröffentlichung weiter an. Ein erheblicher Teil davon beruht jedoch nicht auf dem operativen Geschäft, sondern auf reinen Buchgewinnen einzelner großer Technologiekonzerne aus ihren Beteiligungen an KI-Unternehmen. Ohne diese Sondereffekte fällt das Wachstum deutlich niedriger aus. Zudem bleibt es auf wenige Technologie- und Kommunikationswerte konzentriert, während der breite Markt nur moderat zulegt.
Zusätzlicher Druck kommt von der Geldpolitik. Mitte August preiste der Markt eine Zinserhöhung im September nur mit rund einem Drittel Wahrscheinlichkeit ein. Das änderte sich schlagartig, als der neue Fed-Chef Kevin Warsh in seiner ersten Rede in Jackson Hole deutlich restriktiver auftrat als erwartet und die Inflation klar über den robusten Arbeitsmarkt stellte. Inzwischen liegt die Wahrscheinlichkeit für eine Zinserhöhung bei über 70 %. Höhere Zinsen treffen vor allem Wachstumswerte, deren Bewertung stark von künftigen Gewinnen abhängt. Der Versuch von US-Finanzminister Bessent, die Renditen über verdoppelte Rückkäufe langlaufender Staatsanleihen zu drücken, wirkte nur kurz. Hauptleidtragender war der US-Dollar, dessen spürbare Abwertung tendenziell Aktien außerhalb der USA und Schwellenländer stützt.
Diese Kombination aus Zinsunsicherheit und Dollarschwäche löste eine Rotation aus Wachstumstiteln hin zu Realwerten und cashflowstarken Sektoren aus. Der Goldpreis legte zeitweise rund 14% zu – der stärkste Monatsgewinn seit Jahrzehnten – bevor Jackson Hole zum Monatsende eine Korrektur auslöste. Am Kreditmarkt mehrten sich Warnsignale: Die Risikoaufschläge schwächerer Schuldner weiteten sich mehrfach aus, blieben insgesamt aber noch eng – historisch ein Frühindikator für eine konjunkturelle Eintrübung. Europa zeigte sich robust; bei anhaltender Dollarschwäche könnte das für eine stärkere europäische Gewichtung sprechen.
Belastend wirkte zudem der Iran-Konflikt. Nach einer kurzen Entspannung stieg der Ölpreis nach einem US-Angriff wieder auf über 90 USD. Das stützte Energiewerte, verstärkte aber die Inflationssorgen und damit den Zinsdruck auf sensible Sektoren wie Technologie und Immobilien.
Insgesamt war der August ein Monat, in dem starke, aber konzentrierte und teils buchhalterisch verzerrte Unternehmensgewinne auf eine zunehmend unsichere Zinslandschaft trafen.
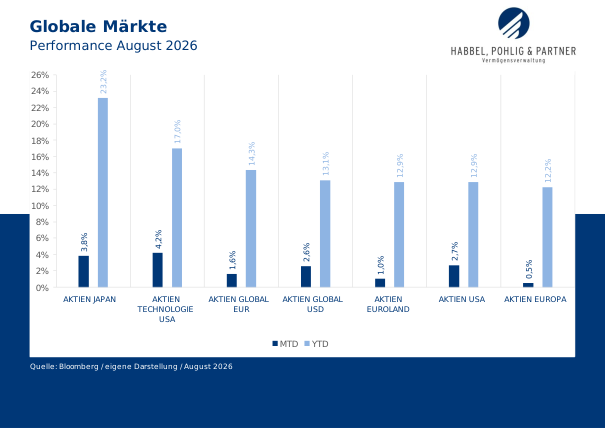
Im August drehten alle wichtigen Aktienmärkte ins Plus, angeführt von US-Technologiewerten mit +4,2% und Japan mit +3,8%, nach der scharfen Korrektur bei Tech-Werten im Juli eine deutliche Erholung. Auf Jahressicht bleibt Japan mit +23,2% Spitzenreiter vor US-Tech mit +17,0%, das seinen Vorsprung aus dem Vormonat wieder ausgebaut hat.
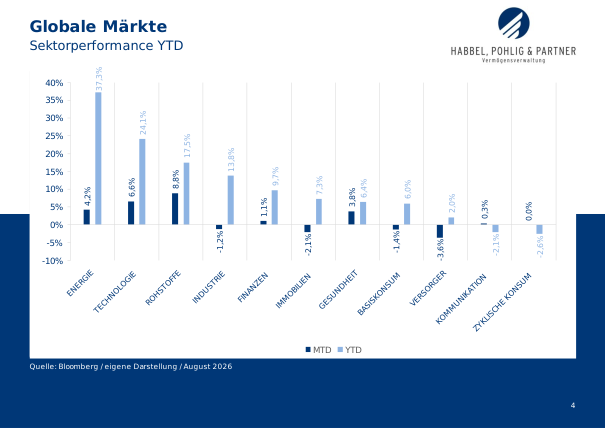
Im August legten Energie, Rohstoffen und Technologie stark zu. Versorger fielen mit -3,6% klar zurück. Auf Jahressicht liegt Energie mit +37,3% weiter deutlich vorn, vor Technologie mit +24,1%. Zyklischer Konsum und Kommunikation bleiben mit -2,6% und -2,1% die einzigen Sektoren im negativen Bereich.

Global drehten alle Faktoren deutlich ins Plus, den Markt schlagen konnte jedoch nur Value-Werte, die sich damit vom Juli-Rückgang klar erholten. In Europa fiel die Erholung schwächer aus: Quality führte mit +0,7%, während Value mit -0,5% und Momentum mit -0,3% im Minus blieben.
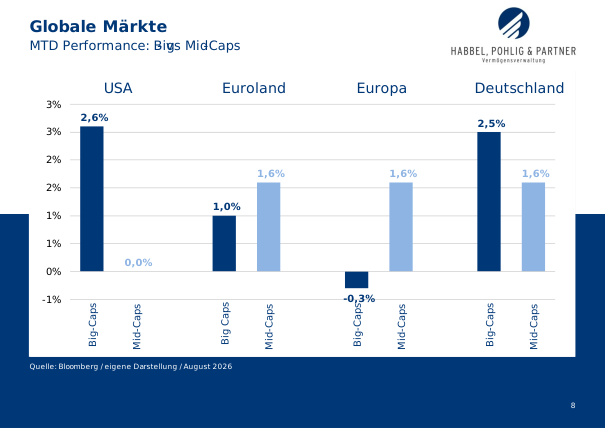
In den USA legten Big Caps erneut deutlich stärker zu als die zweite Reihe. In Euroland und Europa genau andersherum. Hier dominierten die Mid Caps, wie auch im Vormonat.
Anteilklasse I (A2QSG6): MTD +0,5% | YTD +11,4%
Anteilklasse R (A2QSG5) MTD +0,4% | YTD +10,8%
Im August blieb der Fonds etwas hinter der marktkapitalisierten Benchmark zurück, die – dank positiver Entwicklung der Big Caps im Index – um 1,6% zulegte. Das Exposure in die zweite Reihe und das schwache Abschneiden von Werten mit Qualitäts- und Momentum-Merkmalen erklären größtenteils die schwächere, relative Performance des Fonds.
Der japanische Uhren- und Elektronikhersteller Citizen Watch Co Ltd zählte im August mit einem Kursanstieg von 31,1% zu den stärksten Werten im Portfolio. Haupttreiber waren die am 14. August gemeldeten Q1-Zahlen, die die Erwartungen deutlich übertrafen und zu einer angehobenen Gewinnprognose führten.
CACI International Inc, US-amerikanischer IT- und Beratungsdienstleister, legte im August um 24,1% zu, nachdem Zahlen und Ausblick für das vierte Quartal deutlich über den Erwartungen lagen. Zusätzlich stützte Mitte des Monats ein Großauftrag der US-Space Force.
Tapestry Inc, en US-amerikanischer Luxusmode-Konzern, verlor im August 19,7%, nachdem der Ausblick fürs Fiskaljahr 2027 schwach ausfiel. Anleger zeigten sich besorgt über die Wachstumsdynamik bei der Marke Coach und eine langsamer als erhofft verlaufende Erholung bei Kate Spade.
R-Tranche vs. Peergroup: 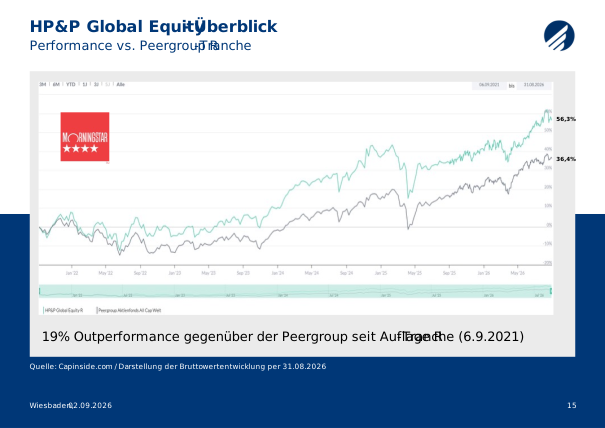
Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 31,1% | CITIZEN WATCH CO LTD | Informationstechnologie | JAPAN |
| 24,1% | CACI INTERNATIONAL INC -CL A | Industrie | UNITED STATES |
| 22,6% | NIPPON SHOKUBAI CO LTD | Grundstoffe | JAPAN |
| MTD% | Name | Branche | Land |
| -11,6% | ENOVA INTERNATIONAL INC | Finanzwesen | UNITED STATES |
| -14,1% | ESCO TECHNOLOGIES INC | Industrie | UNITED STATES |
| -19,7% | TAPESTRY INC | Zyklischer Konsum | UNITED STATES |
HP&P Global Alpha (Auflage 18.9.2025 / keine Veröffentlichung von Wertentwicklungen, da noch keine 12 Monate seit Auflage
Anteilklasse C (A41ABW):
Anteilklasse R (A41ABV):
Der Fonds hat zum Ziel, unabhängig von der Aktienmarktbewegung positive Renditen zu erzielen. Hierfür kommt eine systematische Aktien Long-/Short-Strategie zum Einsatz.
Zur Identifikation aussichtsreicher Portfoliotitel setzen wir auf unsere HP&P-Multi-Faktor-Strategie, die bereits im HP&P Global Equity, HP&P Europe Equity, HP&P Stiftungsfonds und Aktien Südeuropa erfolgreich zum Einsatz kommt. Diese hält systematisch nach Unternehmen Ausschau, die unter Aspekten wie Qualität, Trend, Risiko, Ratings und Aktienrückkäufen ganzheitlich überzeugen. Werttreiber ist hierbei nicht nur die Auswahl der richtigen Aktien, sondern insbesondere auch die Vermeidung von unerwünschten Risiken. Auf der Short-Seite werden hingegen Titel allokiert, die ganzheitlich besonders schlecht abschneiden. Die Long- und Short-Seite wird stets risikoadjustiert zueinander gewichtet, um möglichst marktneutrale Renditen zu erzielen. Der Verzicht auf große Einzelwetten reduziert das Risiko gegenüber vielen Long-/Short-Strategien am Markt deutlich, da zum Start alle 150 Long-Positionen nur mit 0,66% und die 150 Short-Positionen sogar nur mit ca. 0,4% gewichtet werden.
Der Fonds setzte im August etwas zurück. In den Regionen Asien-Pazifik und Nordamerika entwickelten sich die Short-Positionen risikoadjustiert besser als die Long-Baskets und kosteten Performance. Europa hingegen war „flat“. Das Basisportfolio (bestehend aus Bundesanleihen mit kürzeren Laufzeiten) wurde durch den Zinsanstieg ebenfalls belastet.
Die Long-Position auf den japanische Uhren- und Elektronikhersteller Citizen Watch Co Ltd zählte im August mit einem Kursanstieg von 31,1% zu den stärksten Treibern im Portfolio. Haupttreiber waren die am 14. August gemeldeten Q1-Zahlen, die die Erwartungen deutlich übertrafen und zu einer angehobenen Gewinnprognose führten.
Unsere Long-Position auf CACI International Inc, US-amerikanischer IT- und Beratungsdienstleister, profitierte vom Anstieg der Aktie um 24,1%, nachdem Zahlen und Ausblick für das vierte Quartal deutlich über den Erwartungen lagen. Zusätzlich stützte Mitte des Monats ein Großauftrag der US-Space Force.
Die Short-Position in Amylyx Pharmaceuticals Inc, US-amerikanisches Biotech-/Pharmaunternehmen, verliert im August 0,65% Fondsperformance, nachdem die Aktie nach positiven Phase-3-Daten am 18. August um rund 55 % sprang und in der Folge weiter zulegte.
Größte Gewinner und Verlierer hinsichtlich ihres Performancebeitrags:
| MTD% | Name | Branche | Land |
| 0,23% | CITIZEN WATCH CO LTD | Informationstechnologie | JAPAN |
| 0,19% | CACI INTERNATIONAL INC -CL A | Industrie | UNITED STATES |
| 0,15% | LION FINANCE GROUP PLC | Finanzwesen | BRITAIN |
| MTD% | Name | Branche | Land |
| -0,20% | VAULT MINERALS (Short) | Grundstoffe | AUSTRALIA |
| -0,23% | CSL LTD (Short) | Gesundheitswesen | AUSTRALIA |
| -0,45% | AMYLYX PHARMA (Short) | Gesundheitswesen | UNITED STATES |
Anteilklasse C (A40RC2): MTD +1,8% | YTD +13,2%
Anteilklasse R (A2ARN3): MTD +1,8% | YTD +12,9%
Der Fonds schlägt im August seine Benchmark (STOXX 50 Europe) um mehr als 2 Prozentpunkte, die 0,3% verliert. Das Portfolio hat von der besseren Marktbreite und hohen Selektionsgewinnen profitiert.
Ambea AB, ein schwedischer Anbieter von Gesundheits- und Pflegedienstleistungen, legte im August um 17,6% zu, nachdem die Q2-Zahlen mit einem Umsatz- und Ergebnisplus über den Erwartungen lagen. Wachstum in allen Geschäftsbereichen ließ die Aktie an diesem Tag um rund 10% steigen.
AIB Group Plc, eine irische Bank, legte im August um 8,9% zu. AIB Group partizipiert an einer breiten Rally europäischer Banken, die von anhaltend hohen Zinsen und starker Gewinndynamik im Sektor profitierten. Zusätzlich stützten mehrere unternehmensspezifische Kurszielanhebungen sowie eine Anhebung des Ratingausblicks durch Moody’s auf „positiv“.
ACS Actividades de Construcción y Servicios SA, spanischer Baukonzern, verlor im August 7,4%. Dies ist die Fortsetzung einer bereits Ende Juli einsetzenden Korrektur nach einer außergewöhnlichen Kursrally, die den Titel auf ein sehr hohes Bewertungsniveau geführt hatte. Auch der gesamte spanische Baubereich korrigierte im Sommer spürbar.
R-Tranche vs. Benchmark (STOXX 50 Europe):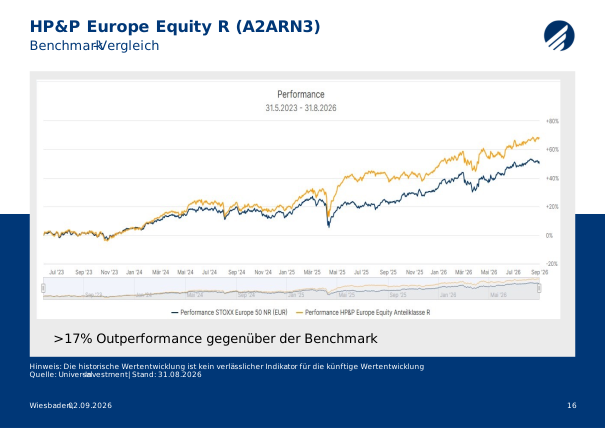
R-Tranche vs. Peergroup: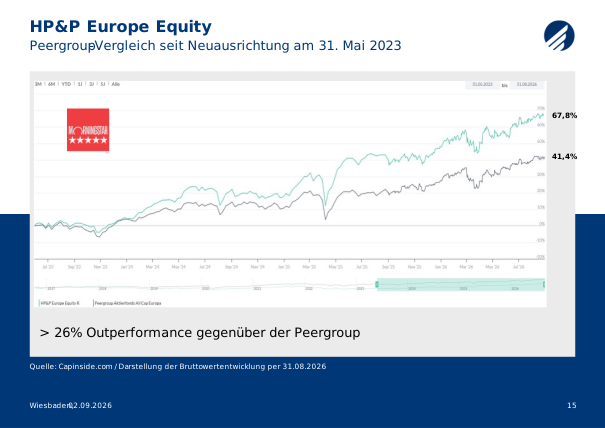 Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 17,6% | AMBEA AB | Gesundheitsausrüstung | SWEDEN |
| 8,9% | AIB GROUP PLC | Banken | IRELAND |
| 8,3% | GEA GROUP AG | Industrie | GERMANY |
| MTD% | Name | Branche | Land |
| -4,1% | AXA SA | Versicherungen | FRANCE |
| -4,1% | LISI | Industrie | FRANCE |
| -7,4% | ACS ACTIVIDADES CONS Y SERV | Industrie | SPAIN |
Anteilklasse R (A3C92Q): MTD +0,5% | YTD +5,5%
Der Fonds, der einen Großteil des Marktrisikos (ca. 75%) absichert, profitierte im August vor allem von der Marktbreite und der Titelselektion.
SBM Offshore NV, ein niederländischer Anbieter von Offshore-Öl- und Gasproduktionslösungen, legte im August um 10,2% zu, nachdem die H1-Zahlen deutlich über den Erwartungen lagen und der Ausblick für das Gesamtjahr angehoben wurde. Zusätzlich stützte Mitte des Monats eine Hochstufung durch Barclays den weiteren Kursanstieg.
AIB Group Plc, eine irische Bank, legte im August um 8,9% zu. AIB Group partizipiert an einer breiten Rally europäischer Banken, die von anhaltend hohen Zinsen und starker Gewinndynamik im Sektor profitierten. Zusätzlich stützten mehrere unternehmensspezifische Kurszielanhebungen sowie eine Anhebung des Ratingausblicks durch Moody’s auf „positiv“.
ACS Actividades de Construcción y Servicios SA, spanischer Baukonzern, verlor im August 7,4%. Dies ist die Fortsetzung einer bereits Ende Juli einsetzenden Korrektur nach einer außergewöhnlichen Kursrally, die den Titel auf ein sehr hohes Bewertungsniveau geführt hatte. Auch der gesamte spanische Baubereich korrigierte im Sommer spürbar.
A-Tranche vs. Peergroup:
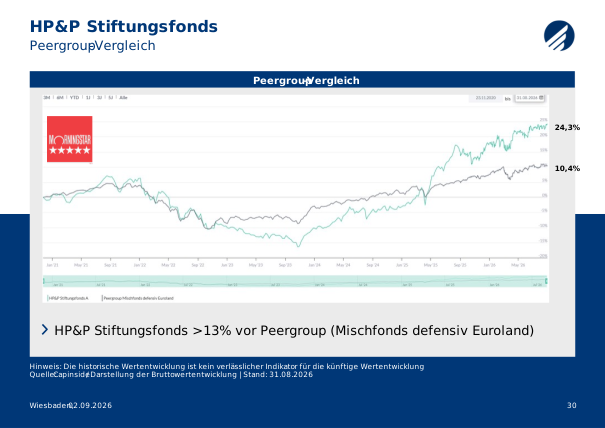
Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 10,2% | SBM OFFSHORE NV | Energie | NETHERLANDS |
| 8,9% | AIB GROUP PLC | Banks | IRELAND |
| 8,7% | ABN AMRO BANK NV-CVA | Banks | NETHERLANDS |
| MTD% | Name | Branche | Land |
| -5,1% | DAIMLER TRUCK HOLDING AG | Industrie | GERMANY |
| -7,4% | ACS ACTIVIDADES CONS Y SERV | Industrie | SPAIN |
| -10,1% | ELMOS SEMICONDUCTOR SE | Halbleiter | GERMANY |
Der Fonds profitierte im August vom Exposure in italienische Finanzwerte, die im August besser abschnitten als der Gesamtmarkt.
Motor Oil Hellas SA, griechischer Raffineriebetreiber, legte im August um 18,2% zu, getragen von durchgehend starken Raffineriemargen im europäischen Sektor sowie der angekündigten Aufnahme in den Stoxx-600-Index am 21. September.
Société Générale SA, französische Bank, verlor im August 10,4%, belastet durch die politische Krise in Frankreich. Nach Ankündigung einer Vertrauensabstimmung zum Sparhaushalt stürzten französische Bankaktien Ende August ab, da Investoren einen Regierungssturz und steigende Refinanzierungskosten befürchteten.
A-Tranche vs. Peergroup: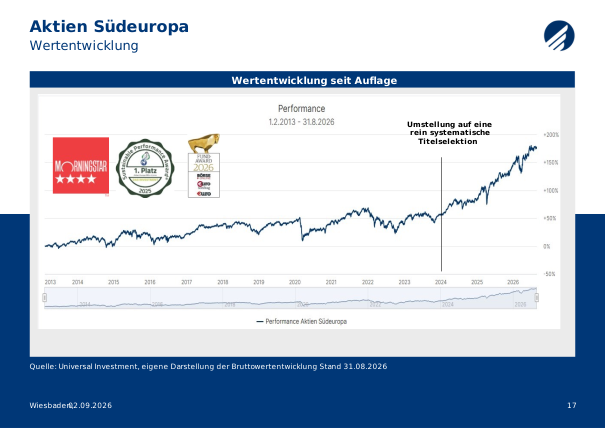 Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 18,2% | MOTOR OIL (HELLAS) SA | Energie | GREECE |
| 5,7% | POSTE ITALIANE SPA | Finanzdienstleistungen | ITALY |
| 5,0% | UNIPOL ASSICURAZIONI SPA | Versicherungen | ITALY |
| MTD% | Name | Branche | Land |
| -6,8% | ACS ACTIVIDADES CONS Y SERV | Industrie | SPAIN |
| -8,2% | CONSTELLIUM SE | Grundstoffe | FRANCE |
| -10,4% | SOCIETE GENERALE SA | Banken | FRANCE |
Mit freundlichen Grüßen
Ihr Team von Habbel, Pohlig & Partner
Disclaimer:
Die Angaben dienen ausschließlich Marketing- und Informationszwecken und stellen keine Aufforderung zum Kauf oder Verkauf von Fondsanteilen dar. Das Sondervermögen weist aufgrund seiner Zusammensetzung und Anlagepolitik ein nicht auszuschließendes Risiko erhöhter Volatilität auf, d.h. in kurzen Zeiträumen nach oben oder unten stark schwankender Anteilpreise. Alleinige Grundlage für den Anteilerwerb sind die Verkaufsunterlagen (Wesentliche Anlegerinformationen, Verkaufsprospekt, Jahres- und Halbjahresbericht) zum Investmentvermögen. Verkaufsunterlagen zu allen Investmentvermögen der Universal-Investment sind kostenlos bei Ihrem Berater / Vermittler, der zuständigen Verwahrstelle / Depotbank oder bei Universal-Investment GmbH unter www.universal-investment.com erhältlich. Eine Zusammenfassung Ihrer Anlegerrechte in deutscher Sprache finden Sie auf www.universal-investment.com/media/document/Anlegerrechte. Zudem weisen wir darauf hin, dass die Universal-Investment GmbH bei Fonds, für die sie als Verwaltungsgesellschaft Vorkehrungen für den Vertrieb der Fondsanteile in EU-Mitgliedstaaten getroffen hat, beschließen kann, diese gemäß Artikel 93a der Richtlinie 2009/65/EG und Artikel 32a der Richtlinie 2011/61/EU, insbesondere also mit Abgabe eines Pauschalangebots zum Rückkauf oder zur Rücknahme sämtlicher entsprechender Anteile, die von Anlegern in dem entsprechenden Mitgliedstaat gehalten werden, aufzuheben.
Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. Die Ermittlung der Wertentwicklung erfolgt nach der BVI-Methode (ohne Berücksichtigung von Ausgabeaufschlägen). Bei einem Anlagebetrag von EUR 1.000,00 über eine Anlageperiode von fünf Jahren und einem Ausgabeaufschlag von 5 Prozent würde sich das Anlageergebnis im ersten Jahr um den Ausgabeaufschlag in Höhe von EUR 47,62 sowie um zusätzlich individuell anfallende Depotkosten vermindern. In den Folgejahren kann sich das Anlageergebnis zudem um individuell anfallenden Depotkosten vermindern. Die Fondsperformance gemäß BVI-Methode ist die prozentuale Änderung des Anteilwertes zwischen Beginn und Ende des Berechnungszeitraums. Dabei wird von der Wiederanlage evtl. Ausschüttungen ausgegangen.