HP&P Global Equity AK I (AK R): MTD -0,0% (-0,1%) | YTD +11,3% (+10,7%)
HP&P Global Alpha AK C (AK R): MTD +4,4% (+4,4%) | YTD +2,0% (+1,7%)
HP&P Europe Equity AK C (AK R): MTD -0,9% (-0,7%) | YTD +12,3% (+12,1%)
HP&P Stiftungsfonds: AK A (AK R): MTD +0,2% (+0,2%) | YTD +5,7% (+5,7%)
Aktien Südeuropa AK A: MTD -1,0% | YTD +11,7%
Die Aktienmärkte zeigten sich im September robust, obwohl die Notenbanken eine Zinswende nach oben einleiteten. Gefragt waren vor allem Momentum-Titel, angeführt von KI- und Technologiewerten, während Substanzwerte spürbar nachgaben. Das ist bemerkenswert, denn steigende Zinsen begünstigen üblicherweise eher Substanzwerte. Regional lag der US-Markt erneut vor Europa. Für Anleger ist das die wichtigste Botschaft des Monats: Die Märkte haben die strengere Geldpolitik bislang gut verkraftet.
Am 17. September erhöhte die Fed erstmals seit 2023 den Leitzins und signalisierte mindestens einen weiteren Schritt im laufenden Jahr. Die EZB zog nach und erhöhte ihrerseits die Zinsen auf 2,50 Prozent, bei angehobenen Inflationsprognosen. Dass sich Technologie- und Momentum-Titel diesem Gegenwind weitgehend entziehen konnten, zeigt, wie stark die Ertragsdynamik und Zukunftsfantasie im KI-Sektor nach wie vor sind.
Mehr Aufmerksamkeit verdient das lange Ende der Zinskurve. Die Renditen zehnjähriger US-Staatsanleihen stiegen zum Monatsende auf über 5,2 Prozent, den höchsten Stand seit fast zwei Jahrzehnten. Treiber war weniger die Fed als die Fiskalseite: hohe Staatsverschuldung, robustes Wachstum und ein wachsendes Anleiheangebot, auch von Technologiekonzernen für ihre KI-Investitionen.
Zusätzlich sorgten neue Spannungen im Nahen Osten für Unruhe. Ein Angriff auf eine saudische Pipeline und die Kontrolle von Milizen über eine Meerenge im Roten Meer trieben den Ölpreis nach oben. Der US-Dieselpreis erreichte Mitte September mit über sechs US-Dollar je Gallone einen Rekordwert. Das hält die Inflationssorgen am Leben und belastet mit Verzögerung Transport-, Logistik- und Industriewerte, während Energietitel profitieren. Zum Monatsende entspannte sich die Lage kurz, doch die USA wiesen ein iranisches Angebot zur Öffnung der Straße von Hormus zurück.
Insgesamt bleibt das Fundament für Aktien intakt: Die Gewinndynamik ist stark, und der Markt hat die erste Zinserhöhung der Fed gelassen aufgenommen. Wer sich unabhängiger vom Gesamtmarkt machen möchte, der derzeit stark von Energiepreisen und Zinssorgen getrieben wird, findet in risikoreduzierten und marktneutralen Strategien eine sinnvolle Ergänzung. Der Stiftungsfonds mit seinem deutlich gedämpften Marktrisiko und der Global Alpha mit seinem marktneutralen Long-Short-Ansatz sind weit weniger an die Marktrichtung gebunden und können in einem Umfeld steigender Renditen und höherer Schwankungen zur Stabilisierung eines Portfolios beitragen.
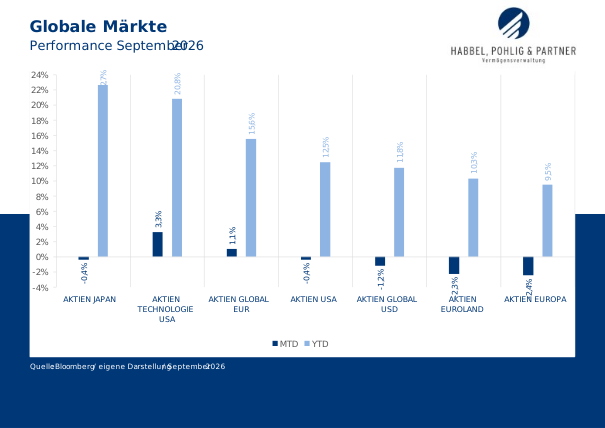 Im September gaben die meisten Regionen leicht nach, während US-Tech mit +3,3 % als einziges Segment auf Monatssicht deutlich zulegen konnte. Japan drehte leicht ins Minus, Euroland und Europa fielen mit -2,3 % und -2,4 % am deutlichsten zurück.
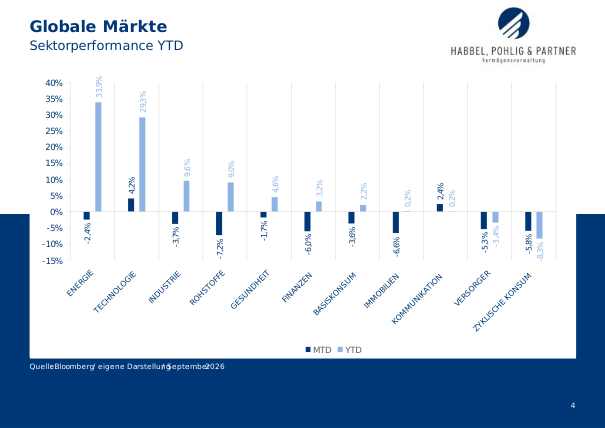
Im September drehten die meisten Sektoren ins Minus. Rohstoffe fielen mit -7,2 % am stärksten zurück, auch Kommunikation (-6,6 %), Finanzen (-6,0 %) und Zyklischer Konsum (-5,8 %) gaben deutlich nach. Technologie behauptete sich dagegen mit +4,2 % als einziger klarer Gewinner. Auf Jahressicht bleibt Energie mit +33,9 % vorn, vor dem Technologiesektor mit +29,3 %. Zyklischer Konsum ist mit -8,3 % nun der mit Abstand schwächste Sektor seit Jahresbeginn.
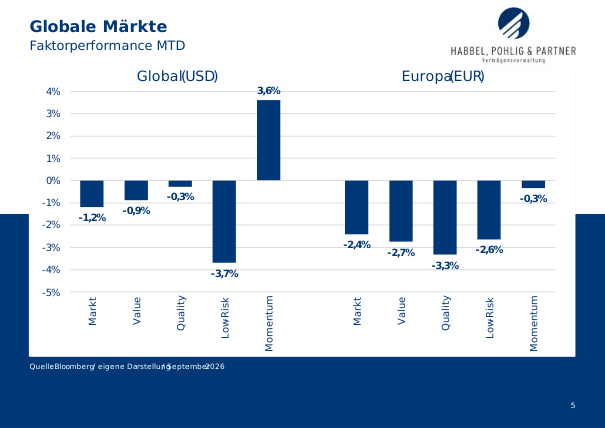
Global war Momentum mit +3,6 % der klar stärkste Faktor im September. Alle übrigen Faktoren gaben nach, am deutlichsten Low-Risk mit -3,7 %. In Europa fiel das Bild durchweg negativ aus: Quality verlor mit -3,3 % am stärksten, gefolgt von Value (-2,7 %) und Low-Risk (-2,6 %). Momentum hielt sich mit -0,3 % noch am besten und schnitt damit besser ab als der Gesamtmarkt.
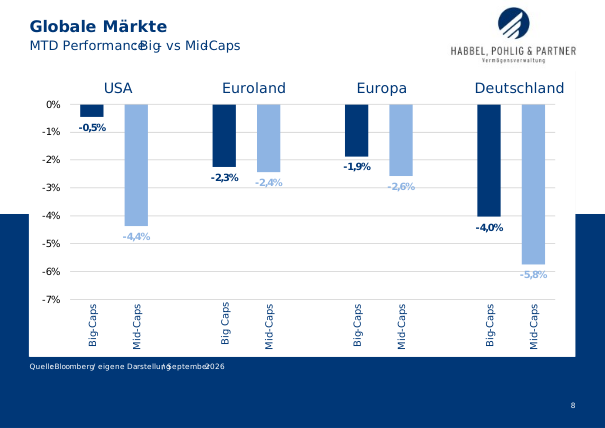
Im September schnitten die Mid-Caps in allen Regionen schlechter ab als die Big-Caps. In den USA war der Abstand mit -4,4 % gegenüber -0,5 % am deutlichsten. Dies spiegelt die zunehmende Verengung auf einige wenige Werte wider, die den Index oben hielten, während der breite Markt bereits deutlich korrigierte.
Anteilklasse I (A2QSG6): MTD -0,0% | YTD +11,3%
Anteilklasse R (A2QSG5) MTD -0,1% | YTD +10,7%
Der HP&P Global Equity Fonds verlor im September 0,1 % und blieb damit hinter seiner marktkapitalisierten Benchmark zurück, die um 1,1 % zulegte. Der Indexanstieg ging vor allem auf wenige KI-Mega-Caps zurück, während die Mehrheit der Aktien nachgab. Der Momentum-Bias des Portfolios wirkte zwar unterstützend, das Engagement in Nebenwerten und die Schwäche von Titeln mit Low-Risk-Merkmalen belasteten jedoch die Wertentwicklung. Seit Jahresbeginn liegt der Fonds bei +10,7 %.
Die japanische Regionalbank Gunma Bank zählte im September mit einem Kursanstieg von 17,2 % zu den stärksten Werten im Portfolio. Haupttreiber war die Zinsanhebung der Bank of Japan um 25 Basispunkte Mitte September, die eine breite Rally bei japanischen Bankwerten auslöste, da höhere Zinsen die Zinsmargen der Institute verbessern.
Der US-amerikanische Datenspeicherspezialist NetApp Inc. zählte im September mit einem Kursanstieg von 16,2 % zu den stärksten Werten im Portfolio. Haupttreiber waren neue strategische Partnerschaften mit SAP, Oracle und Supermicro, die Positionierung von NetApp bei KI-Speicherinfrastruktur stärkten und die Aktie auf ein Rekordhoch trieben.
Der deutsche Industriedienstleister Bilfinger SE war im September mit -32,9 % der schwächste Wert im Portfolio. Auslöser waren eine Gewinnwarnung und die Streichung von 1.500 Stellen, begründet mit Investitionszurückhaltung und Projektverschiebungen bei Kunden infolge geopolitischer Unsicherheit. Die Aktie brach daraufhin zweistellig ein und geriet durch eine weitere Prognosewarnung Ende September zusätzlich unter Druck.
R-Tranche vs. Peergroup: 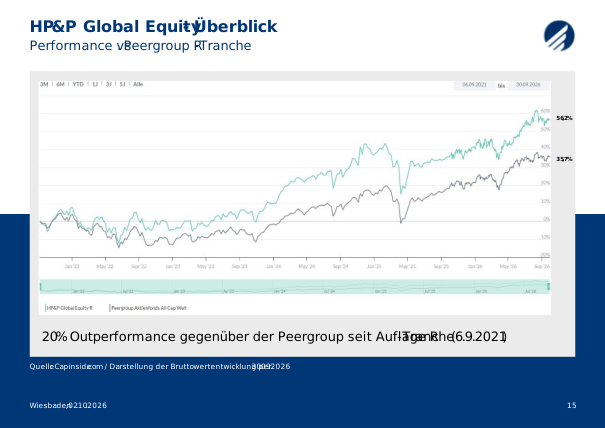
Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 17,2% | GUNMA BANK LTD/THE | Finanzwesen | JAPAN |
| 16,2% | NETAPP INC | IT | UNITED STATES |
| 15,7% | WILH WILHELMSEN HOLDING-A | Industrie | NORWAY |
| MTD% | Name | Branche | Land |
| -24,5% | ENOVA INTERNATIONAL INC | Finanzwesen | UNITED STATES |
| -25,5% | DANIELI & CO-RSP | Industrie | ITALY |
| -32,9% | BILFINGER SE | Industrie | GERMANY |
Anteilklasse C (A41ABW): MTD +4,4% | YTD +2,0%
Anteilklasse R (A41ABV): MTD +4,4% | YTD +1,7%
Der Fonds hat zum Ziel, unabhängig von der Aktienmarktbewegung positive Renditen zu erzielen. Hierfür kommt eine systematische Aktien-Long-/Short-Strategie zum Einsatz.
Zur Identifikation aussichtsreicher Portfoliotitel setzen wir auf unsere HP&P-Multi-Faktor-Strategie, die bereits im HP&P Global Equity, HP&P Europe Equity, HP&P Stiftungsfonds und Aktien Südeuropa erfolgreich zum Einsatz kommt. Diese hält systematisch nach Unternehmen Ausschau, die unter Aspekten wie Qualität, Trend, Risiko, Ratings und Aktienrückkäufen ganzheitlich überzeugen. Werttreiber ist hierbei nicht nur die Auswahl der richtigen Aktien, sondern insbesondere auch die Vermeidung von unerwünschten Risiken. Auf der Short-Seite werden hingegen Titel allokiert, die ganzheitlich besonders schlecht abschneiden. Die Long- und Short-Seite wird stets risikoadjustiert zueinander gewichtet, um möglichst marktneutrale Renditen zu erzielen. Der Verzicht auf große Einzelwetten reduziert das Risiko gegenüber vielen Long-/Short-Strategien am Markt deutlich, da alle 150 Long-Positionen ein Ausgangsgewicht von 0,66 % haben und die 150 Short-Positionen derzeit mit ca. 0,7 % anfänglich gewichtet werden.
Der HP&P Global Alpha Fonds feierte im September sein einjähriges Bestehen. Zu seinem Geburtstag konnte der Fonds mit einer Monatsperformance von 4,5% sein bestes Monatsergebnis seit Auflage erzielen. Der Fonds hat zudem eine sehr geringe Korrelation zum Aktienmarkt und erzielte seine Erträge unabhängig von der Aktienmarktbewegung. Daher bietet der Fonds eine interessante Diversifikationsmöglichkeit für bestehende Portfolios.
Die Short-Position auf das US-amerikanische Biotechunternehmen Ultragenyx Pharmaceutical Inc trug im September 0,25 % zur Fondsperformance bei. Nachdem die Endpunkte in der Phase-3-Studie zum entwickelten Wirkstoff GTX-102 gegen das Angelman-Syndrom verfehlt wurden, brach die Aktie um rund 44 % ein.
Die Short-Position im australischen IT-Unternehmen Xero lieferte im September einen Performancebeitrag von 0,19%. Die Aktie fiel im September auf ein 7-Jahres-Tief fiel, belastet durch anhaltende Bewertungs- sowie Wachstums- und Wettbewerbsbedenken in den USA.
Das deutsche Unternehmen Scout24 kostete den Fonds im September hingegen 0,17 % Performance. Aufgrund einer sektorweiten Verkaufswelle bei europäischen Onlineplattformen, ausgelöst durch Sorgen, KI-Agenten wie Metas neues Tool „Muse“ könnten das klassische Kleinanzeigengeschäft disruptieren, geriet die Aktie deutlich unter Druck.
Größte Gewinner und Verlierer hinsichtlich ihres Performancebeitrags:
| MTD% | Name | Branche | Land |
| 0,25% | ULTRAGENYX PHARMA (Short) | Gesundheitswesen | UNITED STATES |
| 0,19% | XERO LTD (Short) | IT | AUSTRALIA |
| 0,16% | OCULAR THERAPEUTIX (Short) | Gesundheitswesen | UNITED STATES |
| MTD% | Name | Branche | Land |
| -0,17% | SCOUT24 SE | Kommunikationsdienste | GERMANY |
| -0,24% | BILFINGER SE | Industrie | GERMANY |
| -0,30% | ENOVA INTERNATIONAL | Finanzwesen | UNITED STATES |
Anteilklasse C (A40RC2): MTD -0,9% | YTD +12,3%
Anteilklasse R (A2ARN3): MTD -0,7% | YTD +12,1%
Der HP&P Europe Equity gab im September 0,9% nach, konnte jedoch die Benchmark deutlich um 1,2% schlagen. Durch eine sehr gut funktionierende systematische Selektion konnte dieses Ergebnis in einem für die Strategie widrigen Umfeld erzielt werden. Sowohl die Marktbreite als auch die Stile Qualität und Low-Risk bremsten das Ergebnis. Lediglich das Exposure zu Momentum-Titeln gab Rückenwind. Seit Jahresanfang notiert der HP&P Europe Equity bei 12,1%.
Der britische Palmölproduzent M.P. Evans Group legte überraschend gute Halbjahreszahlen vor. Dank rekordhoher Produktion und einem daraus resultierenden Gewinnsprung konnten die Erwartungen deutlich übertroffen werden. Die Aktie gewann im September 18,6% an Wert.
Das norwegische Transportunternehmen Wilh. Wilhelmsen gewann im September 15,7% und markiert damit ein neues Mehrmonatshoch. Das Unternehmen profitiert vom allgemeinen Aufschwung im maritimen Sektor, getrieben von anhaltend erhöhten Frachtkosten infolge der Konflikte im Nahen Osten.
Der deutsche Industriedienstleister Bilfinger SE war im September mit -32,9 % der schwächste Wert im Portfolio. Auslöser waren eine Gewinnwarnung und die Streichung von 1.500 Stellen, begründet mit Investitionszurückhaltung und Projektverschiebungen bei Kunden infolge geopolitischer Unsicherheit. Die Aktie brach daraufhin zweistellig ein und geriet durch eine weitere Prognosewarnung Ende September zusätzlich unter Druck.
R-Tranche vs. Benchmark (STOXX 50 Europe):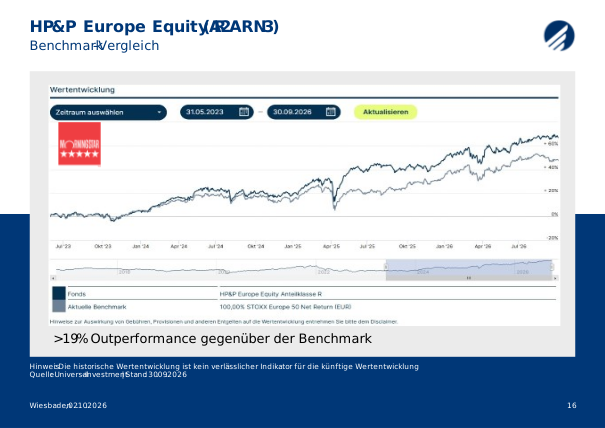
R-Tranche vs. Peergroup: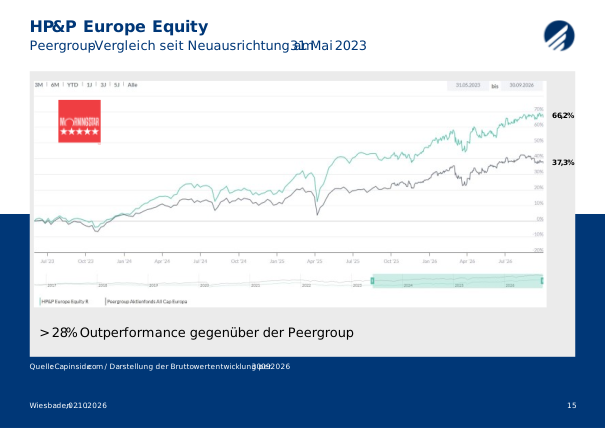 Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 18,6% | M P EVANS GROUP PLC | Lebensmittel & Getränke | BRITAIN |
| 15,7% | WILH WILHELMSEN HOLDING-A | Transportwesen | NORWAY |
| 10,7% | KELLER GROUP PLC | Industrie | BRITAIN |
| MTD% | Name | Branche | Land |
| -15,9% | SCOUT24 SE | Medien & Unterhaltung | GERMANY |
| -25,5% | DANIELI & CO-RSP | Industrie | ITALY |
| -32,9% | BILFINGER SE | Industrie | GERMANY |
Anteilklasse R (A3C92Q): MTD +0,2% | YTD +5,7%
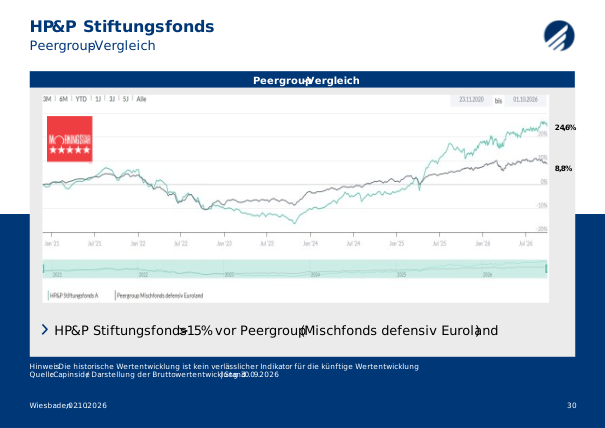
Der HP&P Stiftungsfonds, der einen Großteil des Marktrisikos absichert, konnte im September entgegen dem Aktienmarkt um 0,2 % zulegen. Seit Jahresanfang beträgt das Plus 5,7 %. Der Fonds profitierte im September vor allem von der Titelselektion und konnte sich so in einem schwierigen Umfeld behaupten.
Das deutsche Halbleiterunternehmen Elmos Semiconductor erhielt im September mehrere Kurszielanhebungen. Zudem gab es positive operative Nachrichten über eine neue Technologiepartnerschaft mit SK keyfoundry. Die Aktie gewann im September 17,7%.
ASML Holding legte im September um 10,0 % zu. Der niederländische Hersteller von Halbleiter-Ausrüstung profitierte von einer breiten Erholung europäischer Chipwerte, die von wachsendem Vertrauen in weiterhin hohe KI-Investitionen und der Erwartung einer anziehenden Nachfrage aus China getragen wurde.
Ipsen verlor im September 12,9 %. Auslöser war die FDA-Zulassung eines Nachahmerpräparats von Amneal für das umsatzstärkste Medikament des französischen Pharma- und Biotechunternehmens. Der damit drohende Verlust der Exklusivität ließ Anleger Umsatz- und Margeneinbußen befürchten.
A-Tranche vs. Peergroup:
Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 17,7% | ELMOS SEMICONDUCTOR SE | Halbleiter | GERMANY |
| 10,0% | ASML HOLDING NV | Halbleiter | NETHERLANDS |
| 9,8% | REPSOL SA | Energie | SPAIN |
| MTD% | Name | Branche | Land |
| -10,7% | DAIMLER TRUCK HOLDING AG | Industrie | GERMANY |
| -10,8% | ACS ACTIVIDADES CONS Y SERV | Industrie | SPAIN |
| -12,9% | IPSEN | Pharma, Biotechnologie | FRANCE |
Der auf die Südländer spezialisierte Fonds Aktien Südeuropa verlor im September -1,0 % und konnte seit Jahresanfang um 11,7% zulegen. Seit der Umstellung der Anlagestrategie auf einen rein systematischen Ansatz Ende 2023 konnte der Fonds deutlich zulegen. Dies ist nicht nur auf die systematische Selektion zurückzuführen, sondern auch auf die Renaissance, die die Wirtschaft der Südländer aktuell erlebt. Der Fonds erhielt Ende September zudem wieder die Bestnote von 5 Sternen bei Morningstar.
Motor Oil (Hellas) stieg im September um 15,8 % und erreichte ein Mehrmonatshoch. Auch Repsol legte um 9,8 % zu. Beide Werte profitierten von weiterhin hohen Raffineriemargen in Europa, gestützt durch ein knappes Dieselangebot.
Die Aktie der griechischen Eurobank legte im September um 7,7 % zu, getragen von der Aufnahme in den STOXX Europe 600 und den EURO STOXX Banks im Zuge der Hochstufung Griechenlands zum entwickelten Markt, die Erwartungen auf zusätzliche Zuflüsse institutioneller und passiver Investoren weckte.
Danieli & C. verlor im September hingegen 25,3 %. Die Jahreszahlen des italienischen Anlagenbauers blieben hinter den Markterwartungen zurück, zudem enttäuschte der Ausblick.
A-Tranche vs. Peergroup: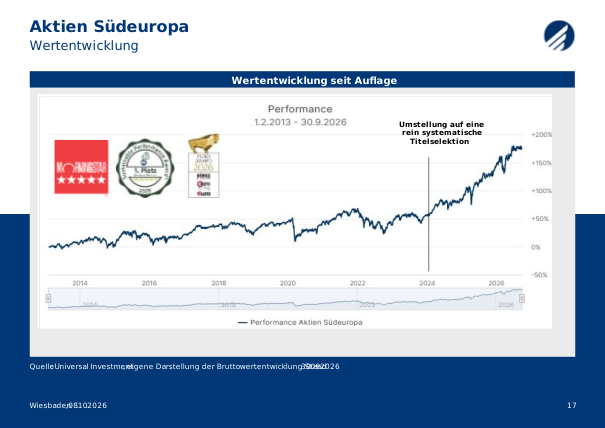 Größte Gewinner und Verlierer:
| MTD% | Name | Branche | Land |
| 15,8% | MOTOR OIL (HELLAS) SA | Energie | GREECE |
| 9,8% | REPSOL SA | Energie | SPAIN |
| 7,7% | EUROBANK SA | Banken | GREECE |
| MTD% | Name | Branche | Land |
| -6,2% | CONSTELLIUM SE | Roh-, Hilfs- & Betriebsstoffe | FRANCE |
| -8,8% | POSTE ITALIANE SPA | Finanzdienstleistungen | ITALY |
| -25,3% | DANIELI & CO | Industrie | ITALY |
Mit freundlichen Grüßen
Ihr Team von Habbel, Pohlig & Partner
Disclaimer:
Die Angaben dienen ausschließlich Marketing- und Informationszwecken und stellen keine Aufforderung zum Kauf oder Verkauf von Fondsanteilen dar. Das Sondervermögen weist aufgrund seiner Zusammensetzung und Anlagepolitik ein nicht auszuschließendes Risiko erhöhter Volatilität auf, d.h. in kurzen Zeiträumen nach oben oder unten stark schwankender Anteilpreise. Alleinige Grundlage für den Anteilerwerb sind die Verkaufsunterlagen (Wesentliche Anlegerinformationen, Verkaufsprospekt, Jahres- und Halbjahresbericht) zum Investmentvermögen. Verkaufsunterlagen zu allen Investmentvermögen der Universal-Investment sind kostenlos bei Ihrem Berater / Vermittler, der zuständigen Verwahrstelle / Depotbank oder bei Universal-Investment GmbH unter www.universal-investment.com erhältlich. Eine Zusammenfassung Ihrer Anlegerrechte in deutscher Sprache finden Sie auf www.universal-investment.com/media/document/Anlegerrechte. Zudem weisen wir darauf hin, dass die Universal-Investment GmbH bei Fonds, für die sie als Verwaltungsgesellschaft Vorkehrungen für den Vertrieb der Fondsanteile in EU-Mitgliedstaaten getroffen hat, beschließen kann, diese gemäß Artikel 93a der Richtlinie 2009/65/EG und Artikel 32a der Richtlinie 2011/61/EU, insbesondere also mit Abgabe eines Pauschalangebots zum Rückkauf oder zur Rücknahme sämtlicher entsprechender Anteile, die von Anlegern in dem entsprechenden Mitgliedstaat gehalten werden, aufzuheben.
Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. Die Ermittlung der Wertentwicklung erfolgt nach der BVI-Methode (ohne Berücksichtigung von Ausgabeaufschlägen). Bei einem Anlagebetrag von EUR 1.000,00 über eine Anlageperiode von fünf Jahren und einem Ausgabeaufschlag von 5 Prozent würde sich das Anlageergebnis im ersten Jahr um den Ausgabeaufschlag in Höhe von EUR 47,62 sowie um zusätzlich individuell anfallende Depotkosten vermindern. In den Folgejahren kann sich das Anlageergebnis zudem um individuell anfallenden Depotkosten vermindern. Die Fondsperformance gemäß BVI-Methode ist die prozentuale Änderung des Anteilwertes zwischen Beginn und Ende des Berechnungszeitraums. Dabei wird von der Wiederanlage evtl. Ausschüttungen ausgegangen.